+57%でも後悔した、わたしのNISAの話
「NISA、一応増えてるし大丈夫…だよね?」
「でも、これで合ってるのかな…」
そんなふうに思ったこと、ありませんか?
明日のライブの前に、どうしても伝えておきたくて…
今日は、少し恥ずかしいわたしの「後悔」の話をさせてください。
増えていたのに後悔した
わたしが投資を始めたのは、新NISAが始まる前の旧NISAのころ。
その旧NISAで選んだのは、全世界株のインデックス(いわゆるオルカン)と…
債券や不動産にも分けて投資するタイプの、商品Aの2つでした。
Aの商品は、SNSで「リスクが低くてオススメ」と言われていて、中身をよく分からないまま積み立てていました。
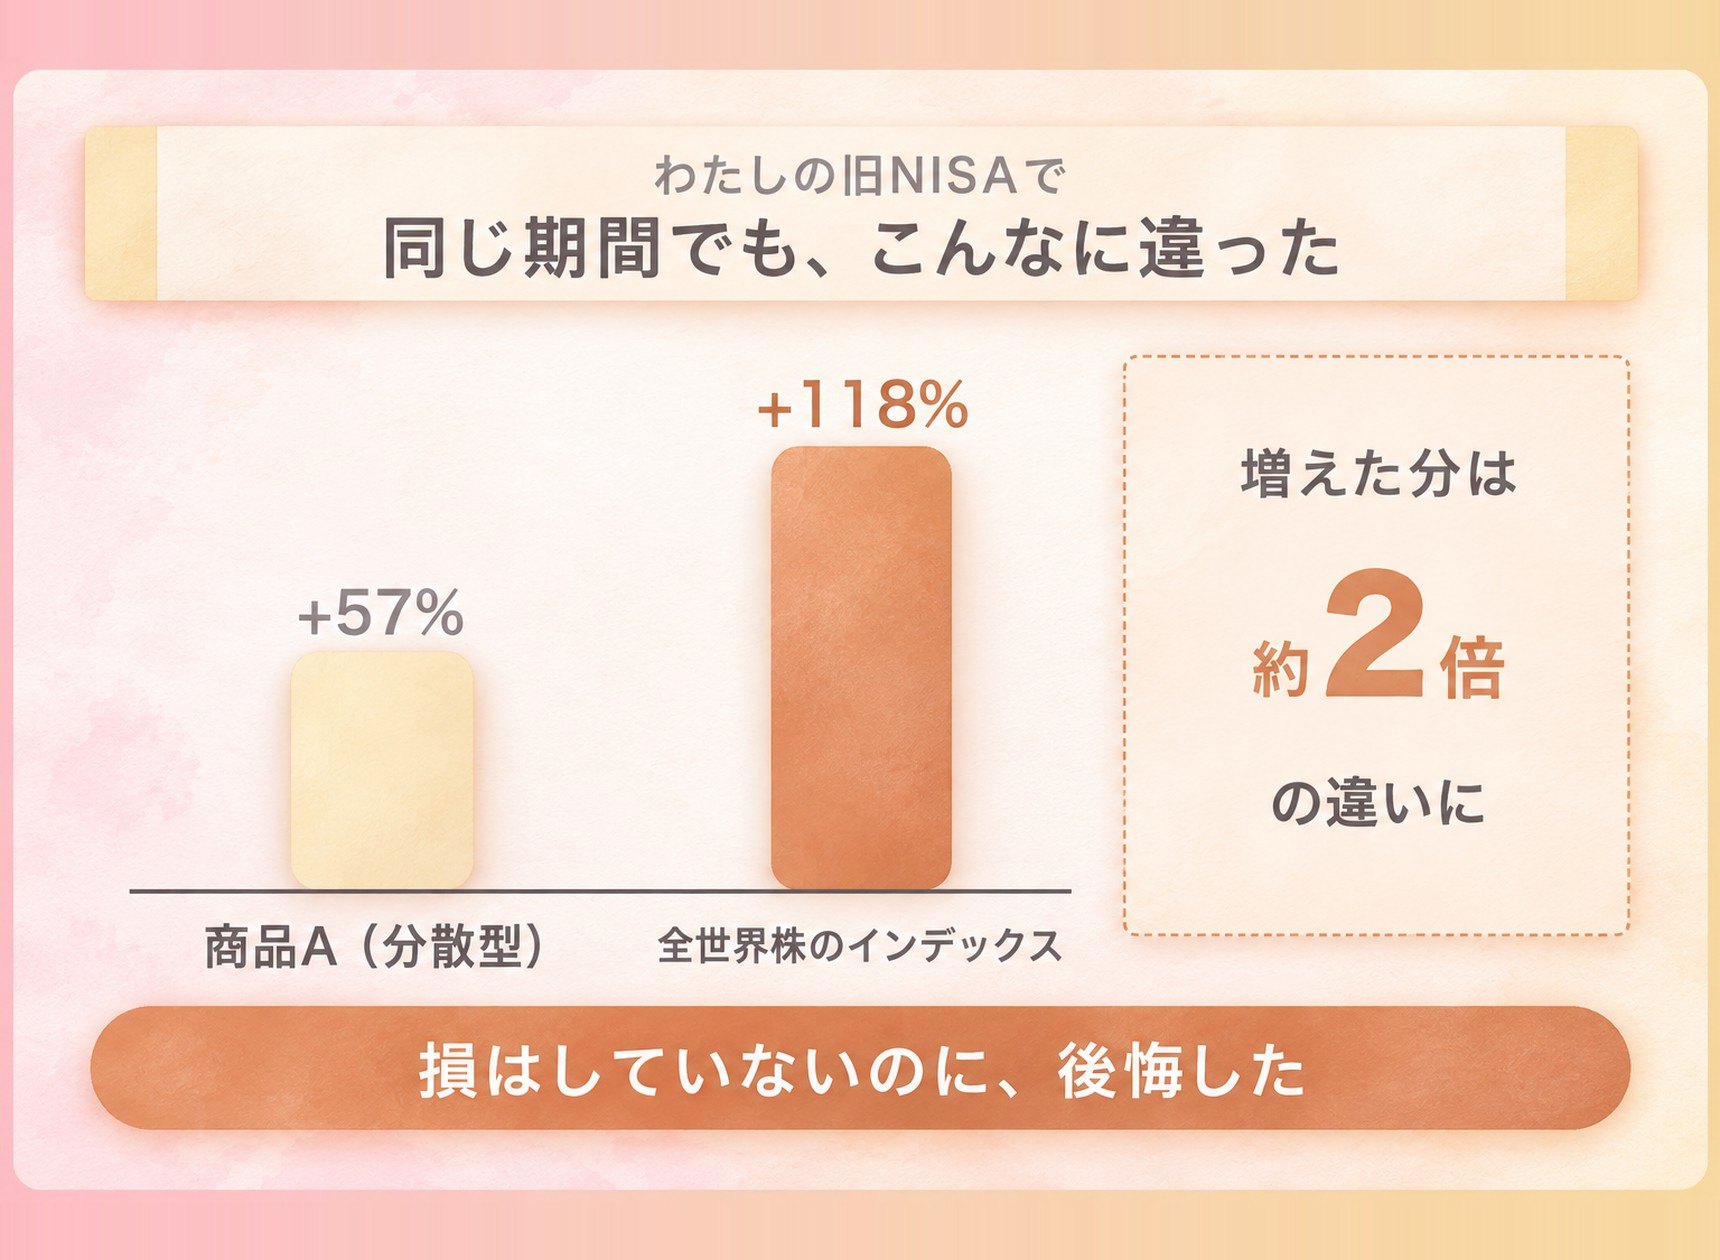
結果は+57%で、数字だけ見れば、ちゃんと増えています。
でも、同じ期間に一緒に投資をしていた全世界株は…
+118%で、2倍も大きく増えていたんです。
今ならわかるのですが、Aは株だけでなく、債券や不動産にも分けて投資するタイプ。
つまり、半分以上が株以外の「守り寄り」の投資信託だったということ。
さらに、毎年かかる手数料(信託報酬)も、オルカンより少し高かったんですよね。
損はしていませんが、「最初からすべてオルカンにしておけばよかった…」と、すごく後悔しました。
「人気」と「自分に合う」は別もの
今振り返ると、あのときのわたしは「みんなが選んでいるから安心」と思い込んでいたのかもしれません。
多くの人が選んでいるものほど良く見えてしまう心理を、「バンドワゴン効果」と言います。
でも、ネットで人気の商品は、多くの場合「最近の成績がよかったもの」。
過去の成績がよくても、これから先も同じとは限りません。
人気ランキングからを選ぶことが悪いことではないですが、ただのランキングの中から選ぶとすると…
自分の年齢、家計、いつお金を使いたいかなどを考えずに選ぶことになります。
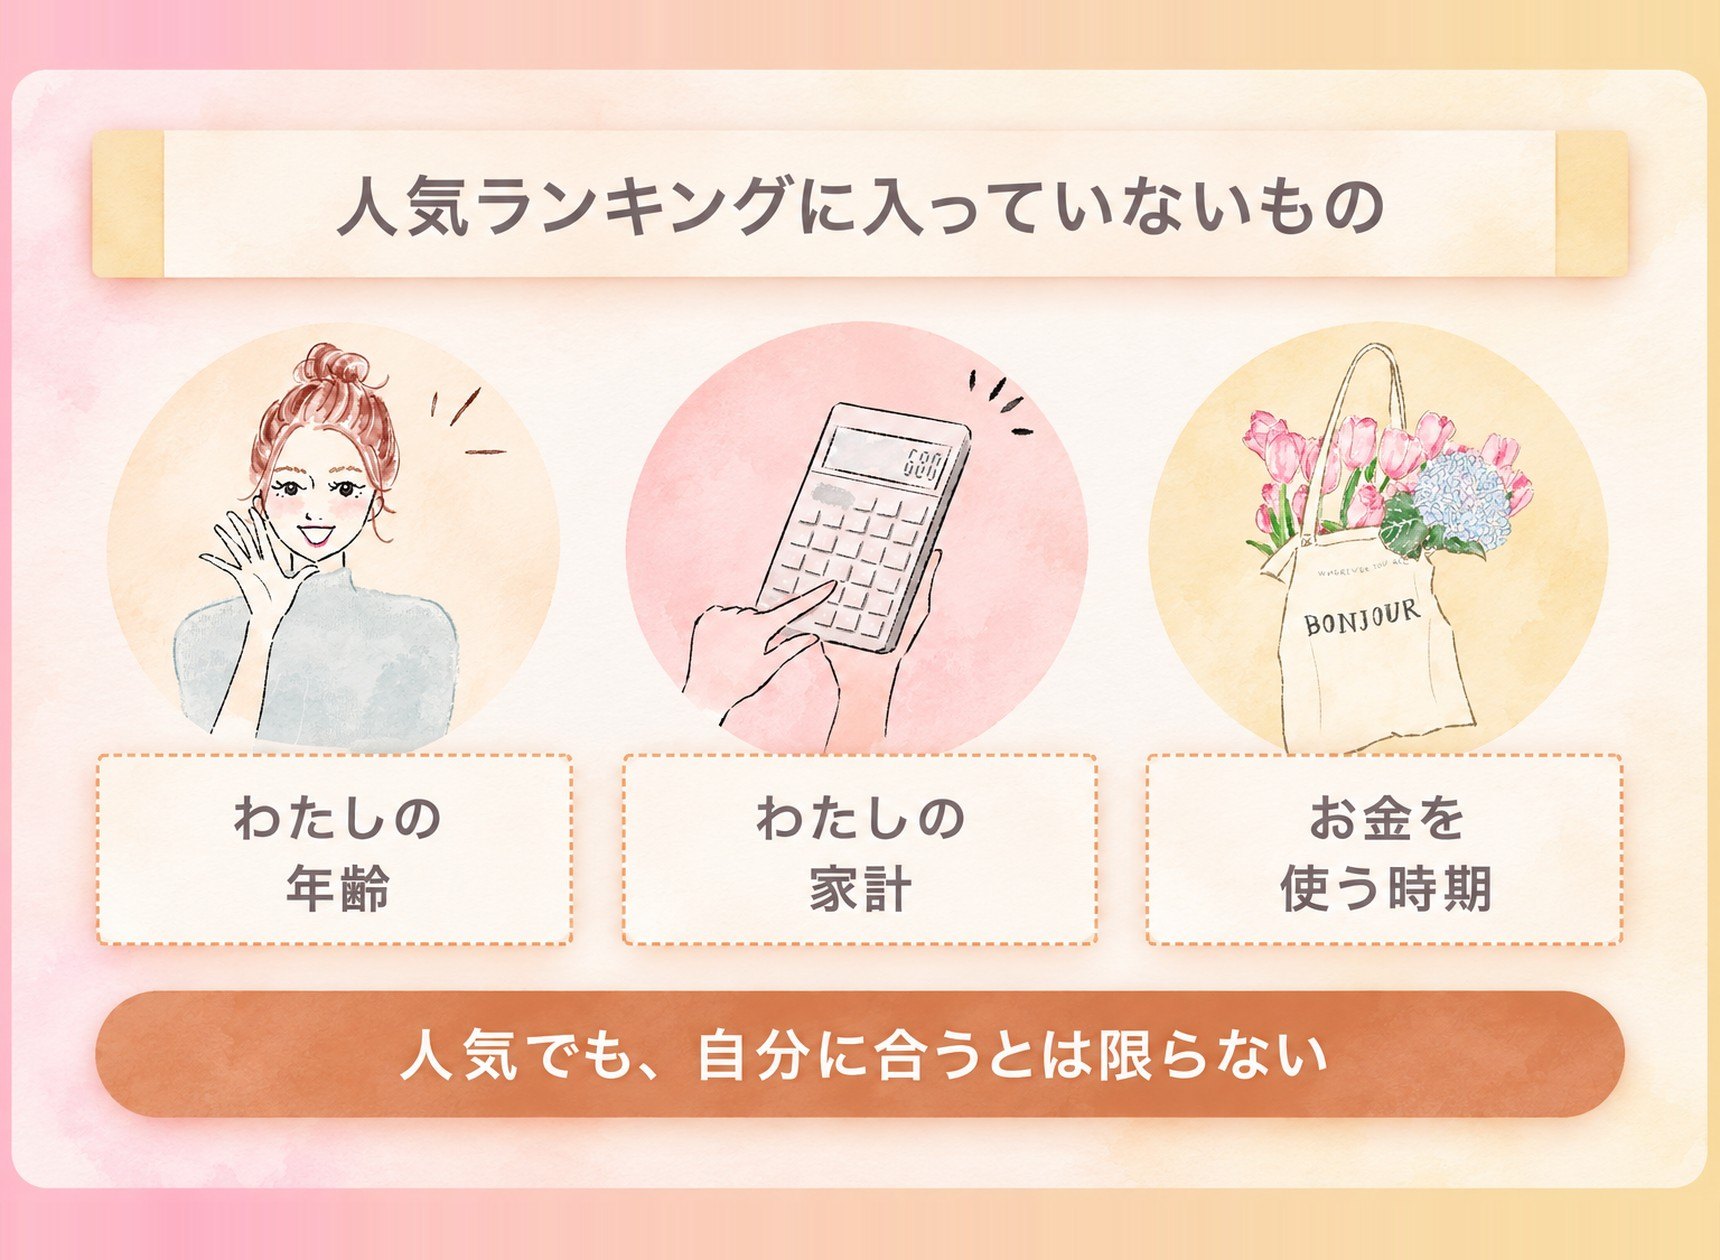
自分の決断が将来の可能性を減らしてしまっているのかもしれない。
差がついた理由は商品の良し悪しではない
ここで大事なのは、Aが悪い商品だったわけではない、ということ。
Aのような分散型の投資信託には、こんな良さがあります。
・大きく下がる場面で、下がり方が小さくなりやすい
一方で、株の割合が少ない分、株が大きく伸びた時期には、その伸びを取りきれません。
ここ数年は、ちょうど世界の株が大きく伸びた時期だったんですよね。
商品を持っている間にかかる手数料(信託報酬)の差も、年0.1%ほどありました。
これは毎年かかり続けるので、長く持つほどじわじわ差がつき損を大きくします。
わたしに合っていなかった2つの理由
どうして私が「後悔」しているのか、振り返ると理由は2つあります。
①時間を味方にできる年齢だったのに守りが多かった
旧NISAで積立したお金を使うのは、将来の子供の教育費や自分たちの老後資金ため、使うのは何十年も先の予定でした。
使うまでの時間が長いほど、途中で下がっても、回復を待ちながら続けやすくなりますし、複利を最大限味方につけられます。
つまり、もっと「増やす」側に寄せてもよかったのに…
中身を知らないまま、守り寄りの商品を選んでいたんです。
②守りを二重にかけていた
もう1つ、あとから気づいたことがあります。
わたしは、いざという時のお金(生活防衛資金)を、すでに現金で別に取っておいていました。
お金全体で見れば、「守りのお金」はもう用意できていたということ。
それなのに、投資に回したお金の中でも、さらに債券などの守りを半分以上持っていた。
守りを二重にかけていたことになります。
お金は、「現金でどれだけ守るか」と「投資の中で何に入れるか」を、全体でセットで考える必要があったんですね。
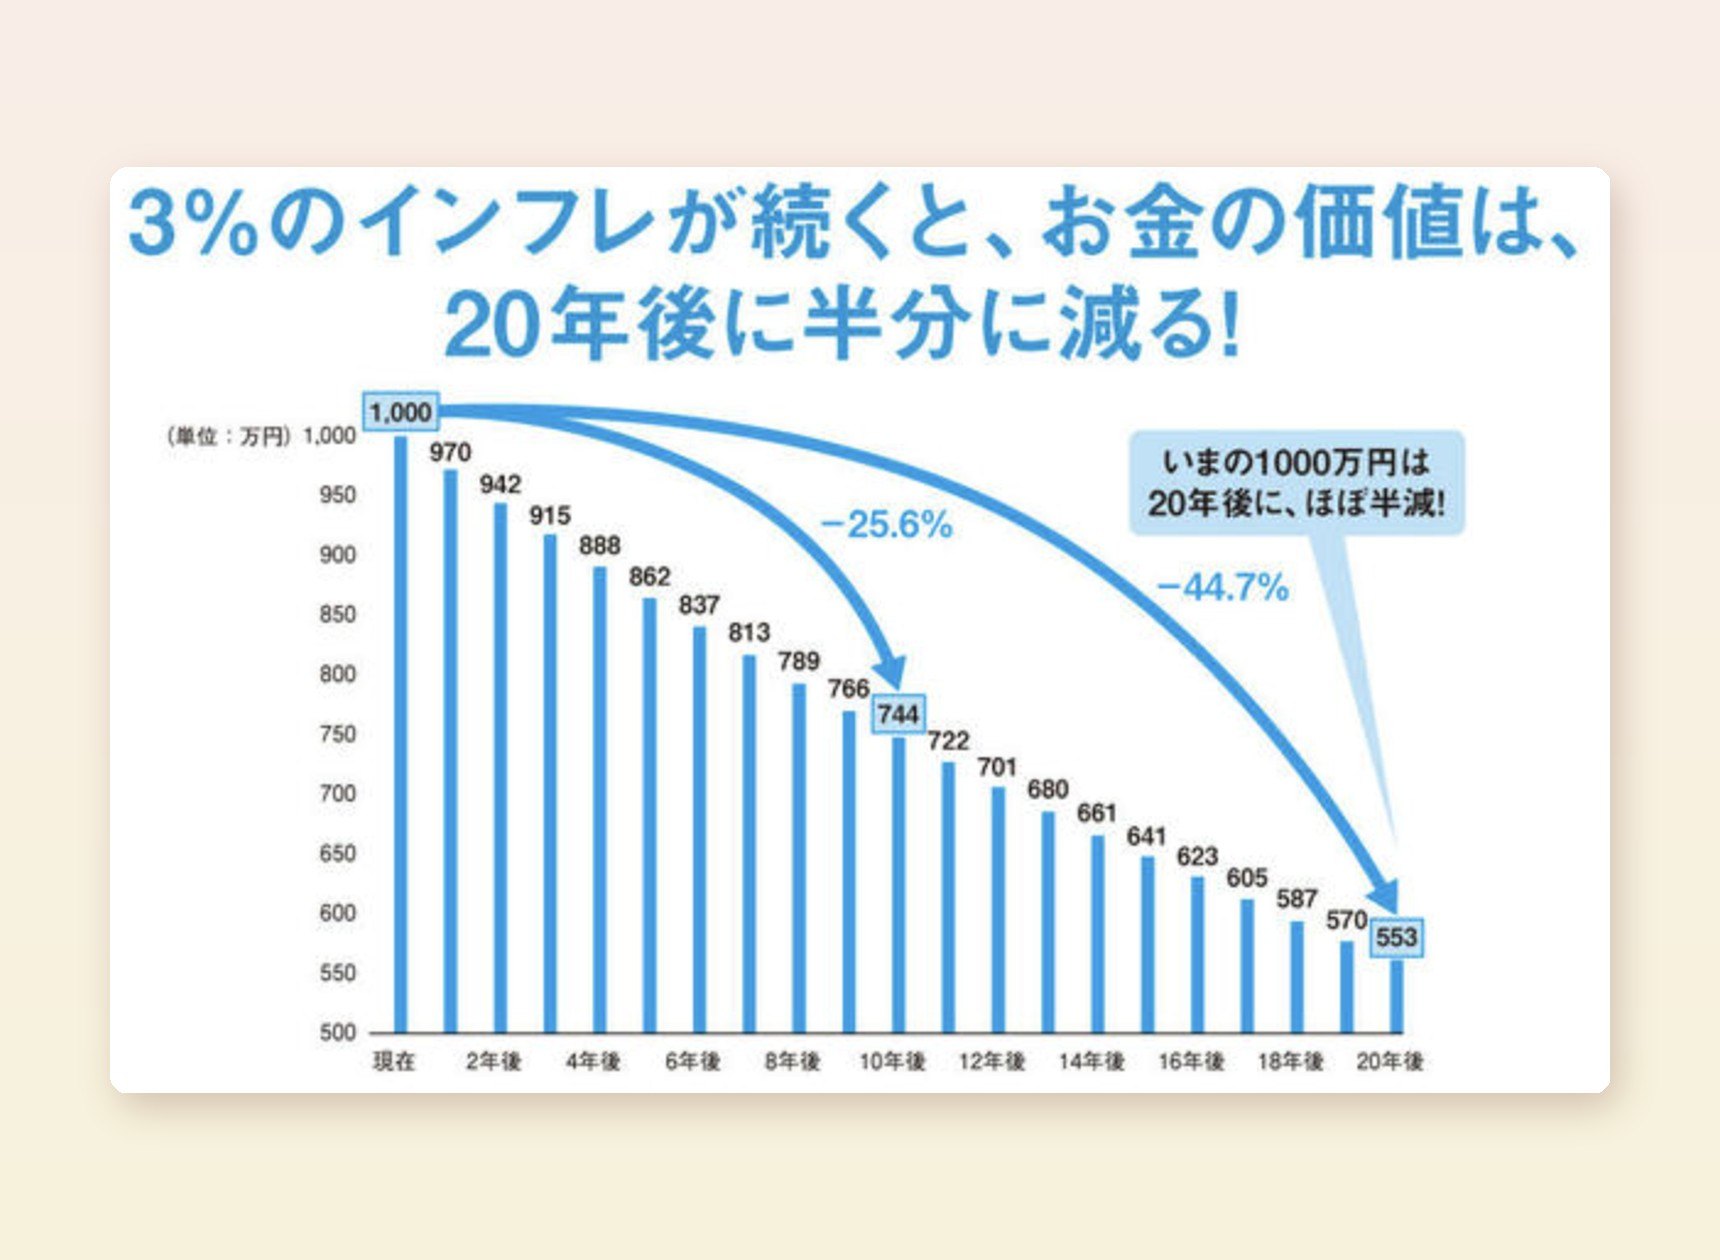
※「このままではあなたの現金の価値が下がる! インフレ・円安からお金を守る最強の投資」より
「選んだ理由を聞かれても、答えられなかったんですよね…」
みんなオルカンにすればいいの?
ここまで読むと、「じゃあ、オルカンにしておけば正解なんだ」と思うかもしれません。
でも、そうとも言い切れないんです。
オルカンは株が10割なので、世界の株が大きく下がるときは、そのまま大きく下がります。
たとえば2020年のコロナショックでは、世界の株価は短い期間で約3割下がりました。
・下がると不安で眠れなくなってしまう人
・値動きに慎重な人
こういう場合は、Aのような分散型の方が合うこともあります。
つまり、正解は商品ではなく、「自分の年齢・目的・使う時期に合っているか」で決まるんです。
「わたしの場合は、何を・どのくらい?」
ここを決めないと、同じ後悔をくり返してしまいます。
理由がわかる投資は続けられる
当時のわたしも、調べれば情報はたくさん見つかったのに…
「わたしの場合はどうなの?」という答えはSNSや本では学べませんでした。
あのとき相談できる人や学べる環境があれば、きっとあの商品は選んでいなかったと思います。
だからそれからは、学べる場所に自分を置こうと決めたんです。
セミナーやIRイベントに参加したり、株主総会に行ってみたり、講座で詳しい方から直接教わったり。
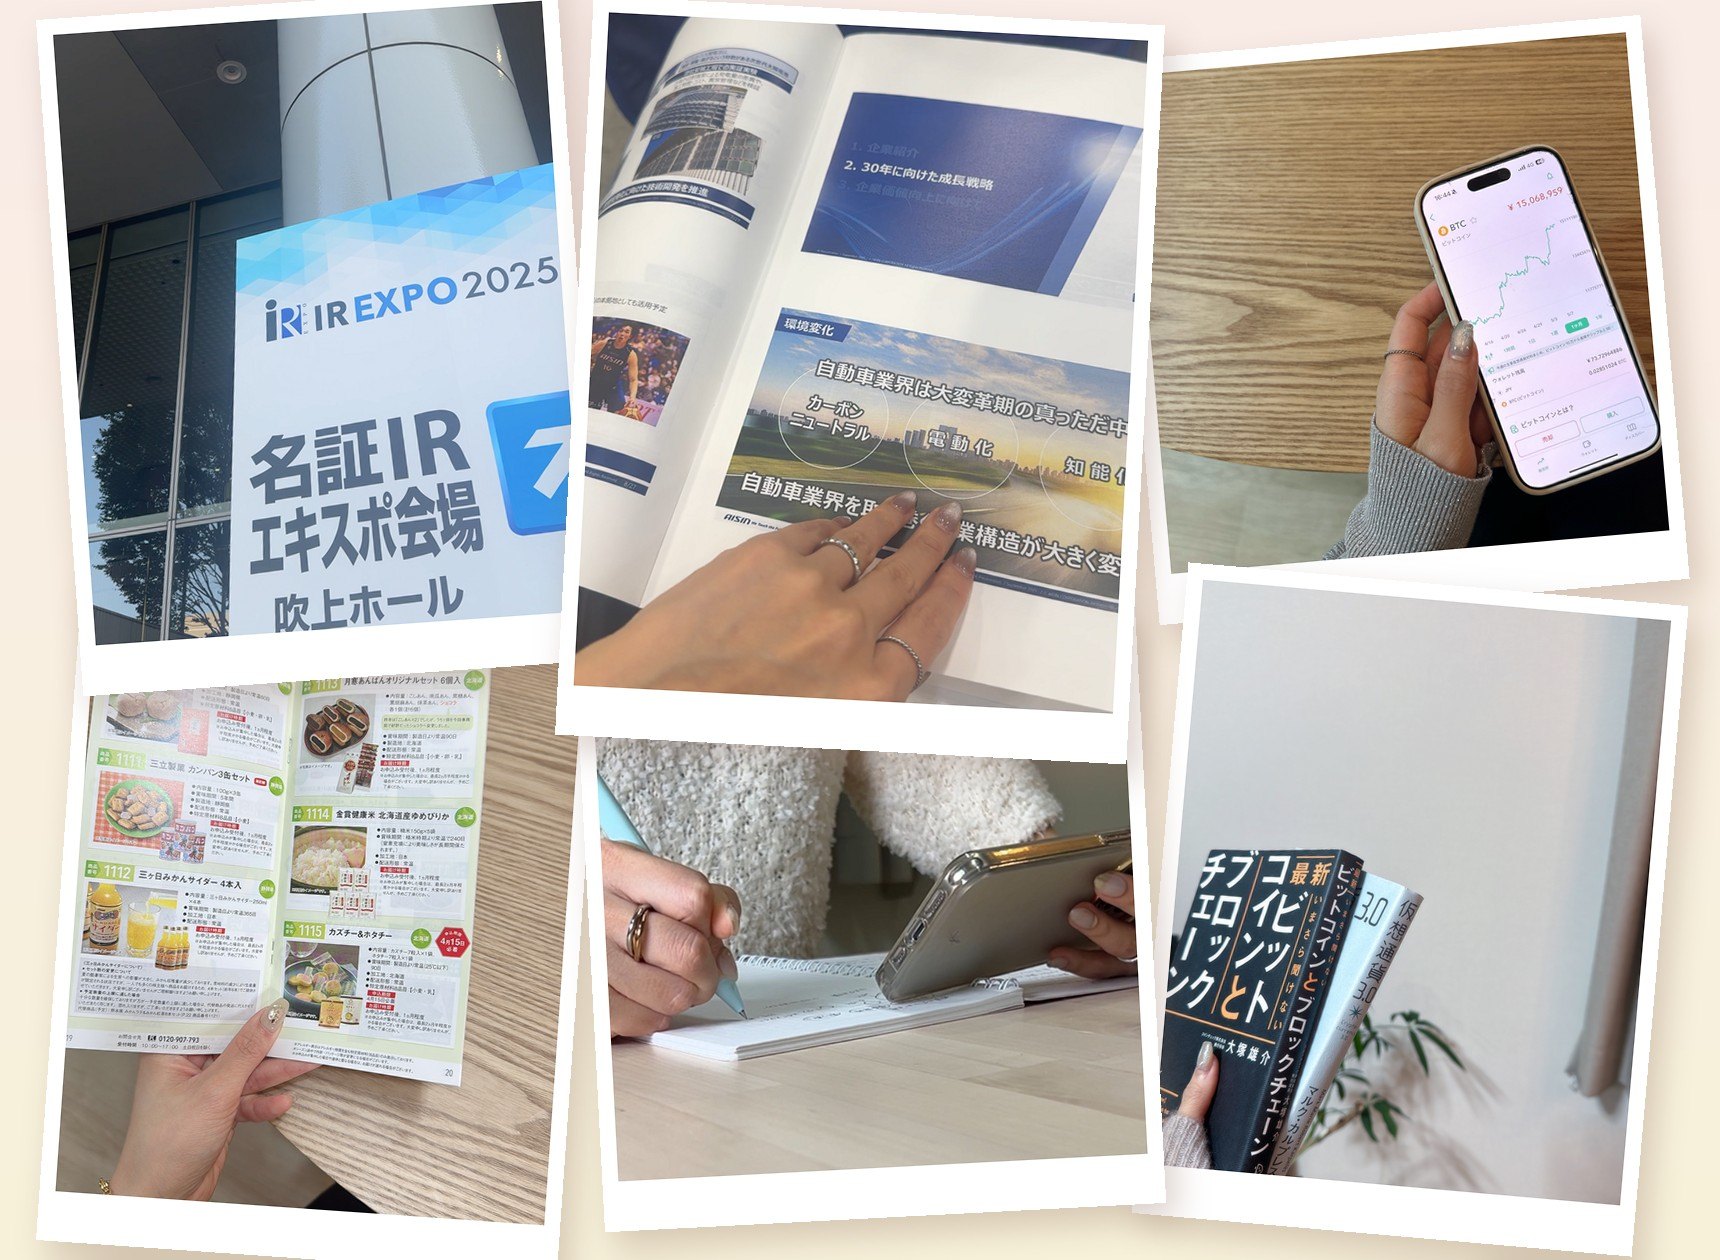
すると、値下がりしても慌てなくなりました。
選んだ理由が自分の中で明確にあると、下がったときも「想定の範囲内」と思えるんですよね。
反対に、理由がわからないまま持っていると、不安になって下がったところで売ってしまいがち。
そうなると、その後の株価の回復も受け取れません。
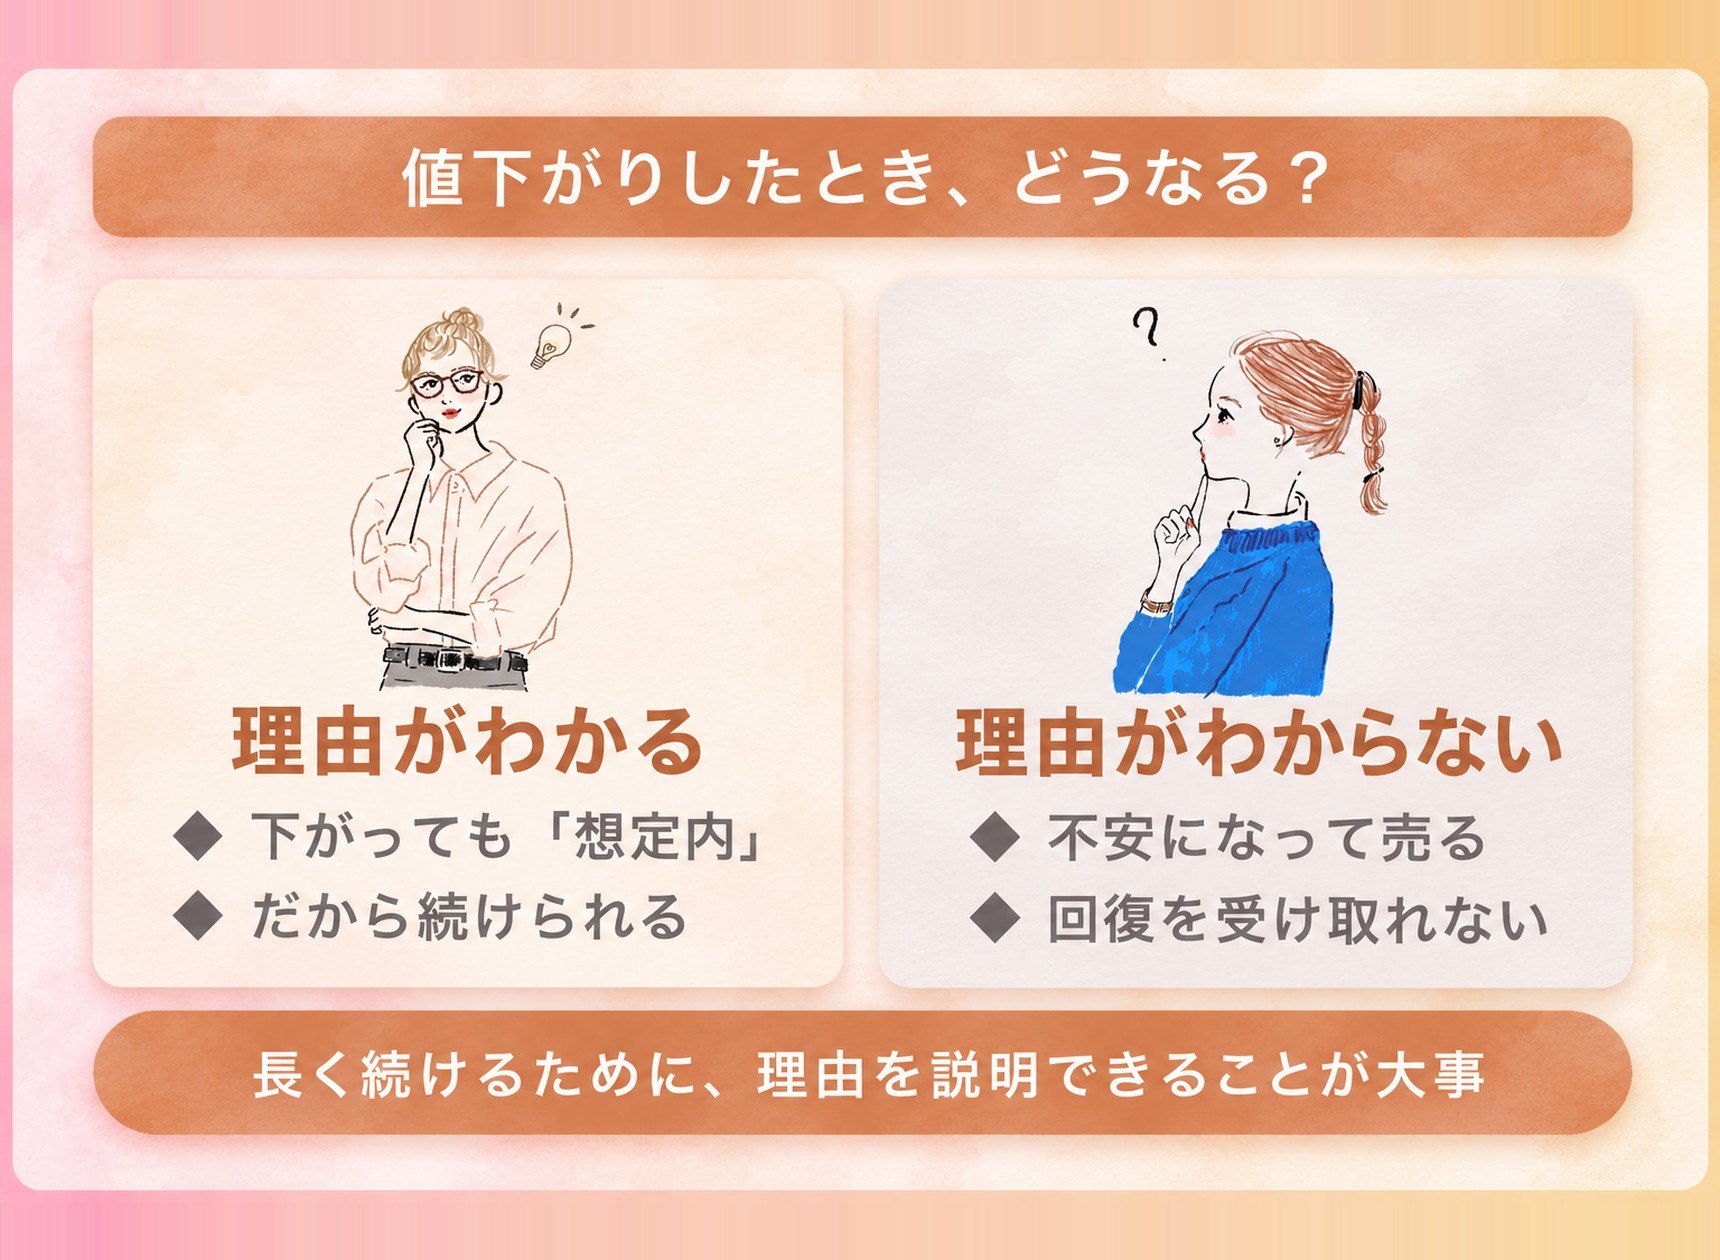
今は、自分で理由を説明できる投資だけを、自信を持って続けています🌱
今年残りあとわずかだからこそ「わたしの場合」を一緒に決める場所を
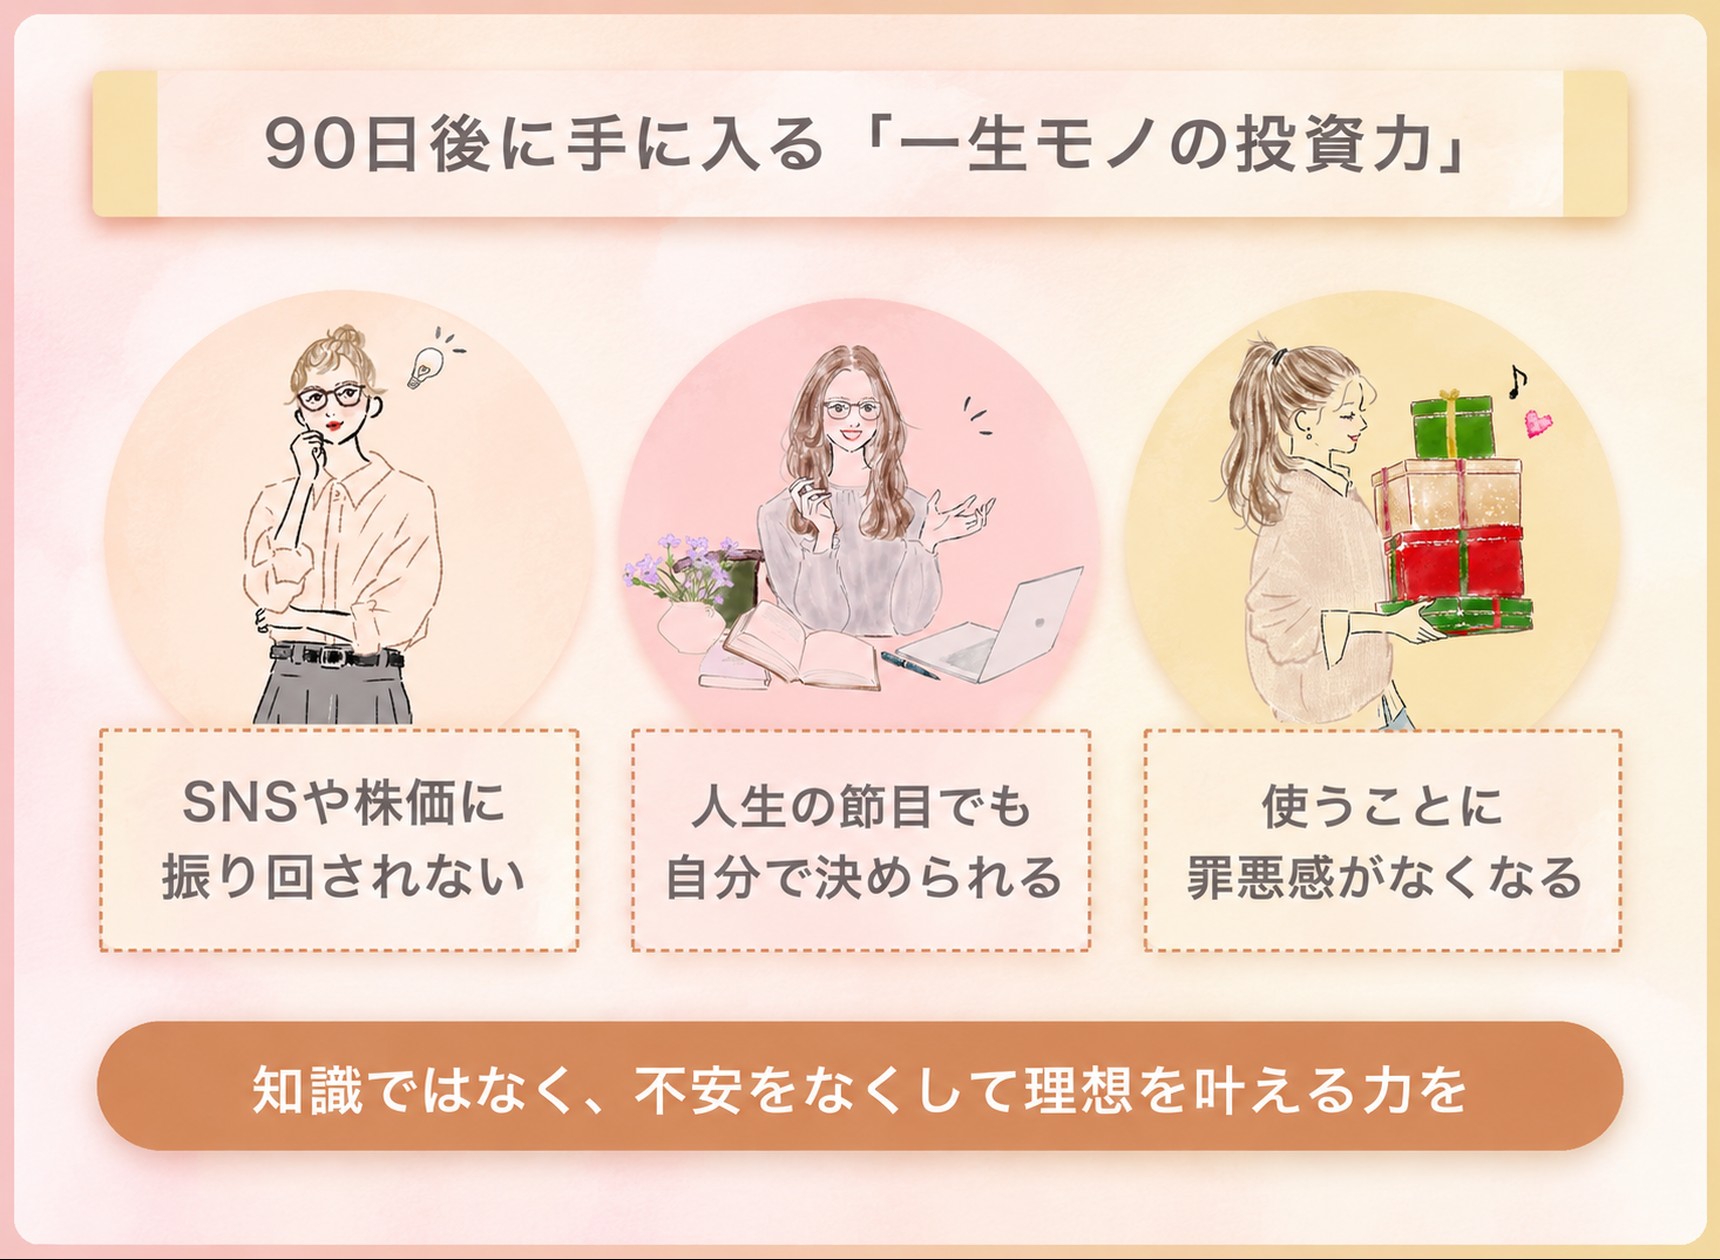
ここまで来られたのは、自分にも投資をして常にアップデートし続けられる学べる環境に身をおいたからだと思っています。
でも、あのころのわたしのように…
「誰に聞けばいいのかわからない」と、一人で悩んでいる方はきっと多いはず。
「わたしの場合は、何を・どのくらい?」を、隣で一緒に決めてくれる人がいる。
あのころのわたしが欲しかったのに、どこにもなかった場所を一番差がつくこのタイミングだからこそ、今回限りオープンします。
一人ひとりとしっかり向き合いたいので、10名限定です。
どんな90日になるのかは、10/24(土)に開催するライブでお話ししますね。
【10/24(土)21時〜】自分だけの投資戦略をライブで
みなさんは、この3つにすぐ答えられますか?
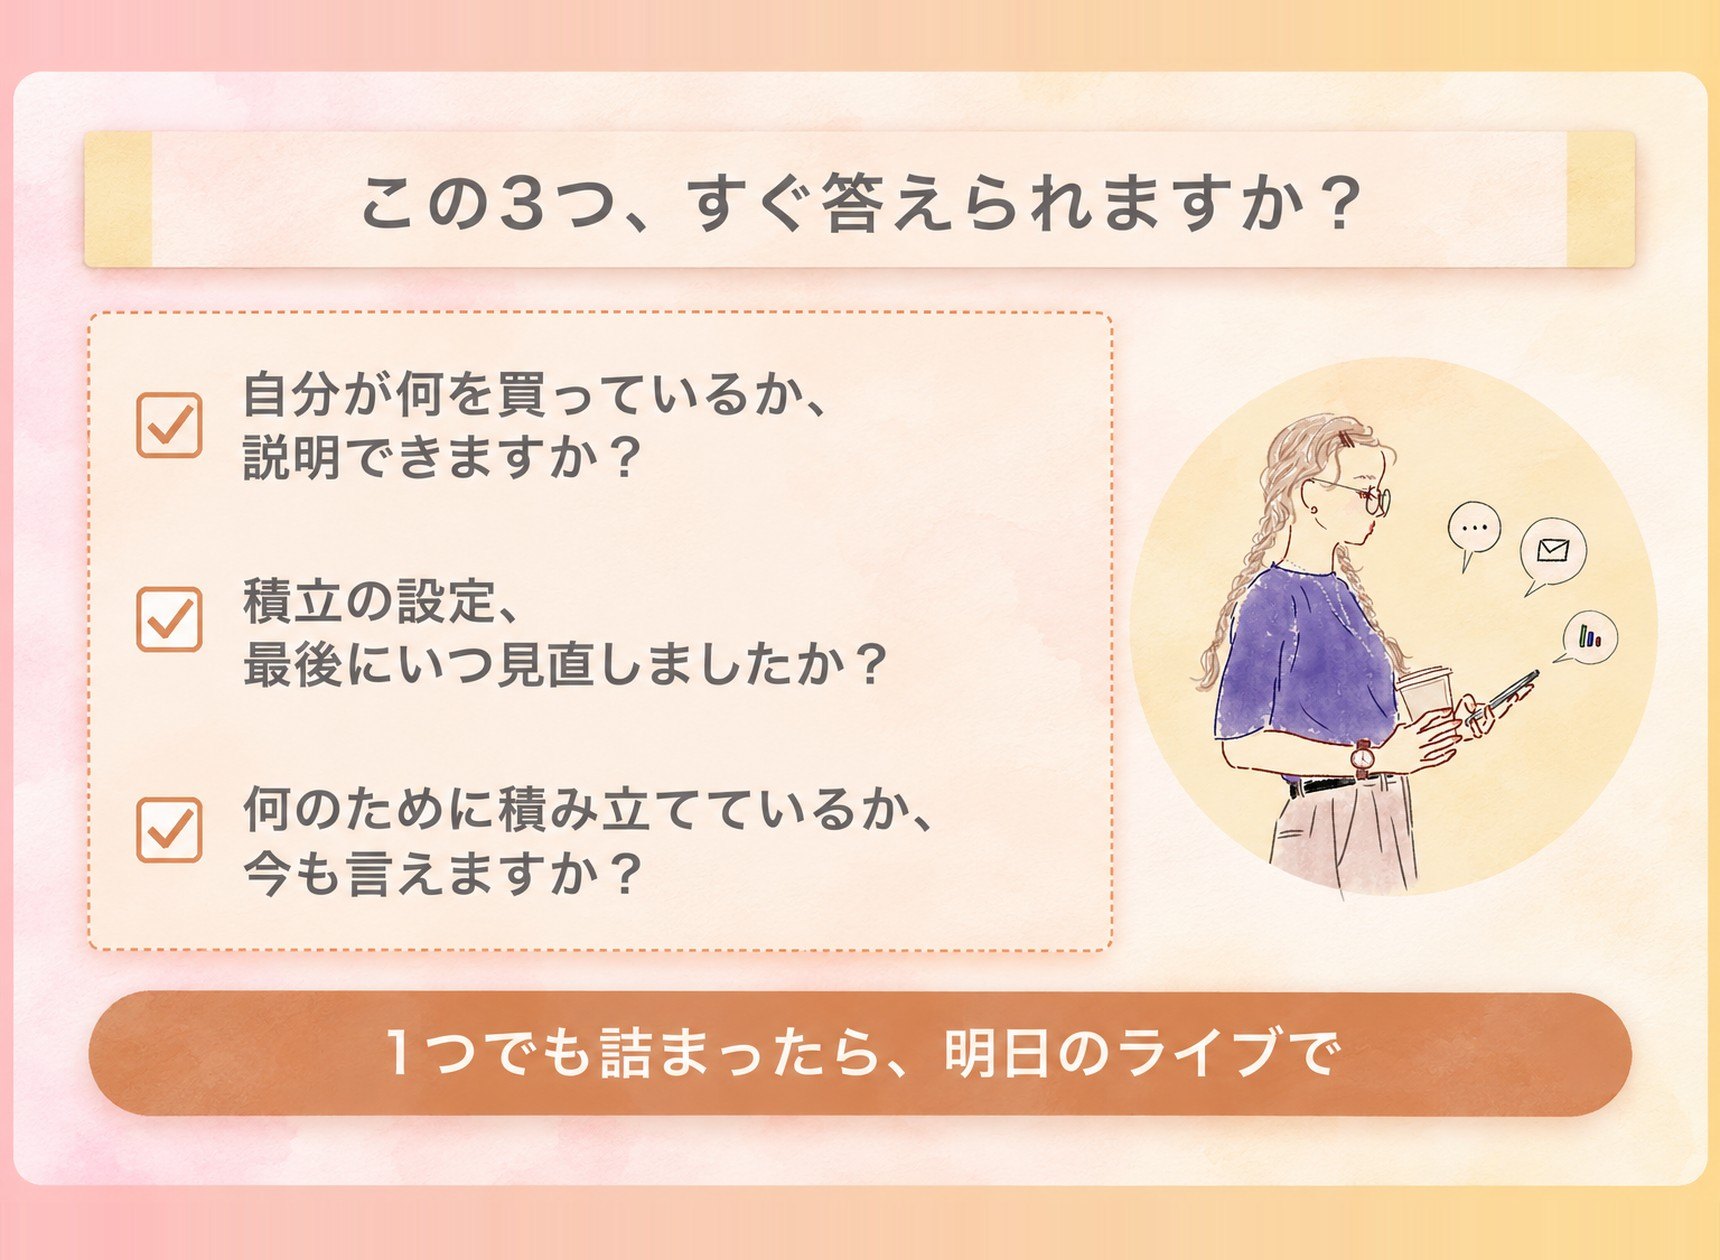
1つでも詰まったら、明日のライブで一緒に確かめましょう☺️
10/24(土)21:00〜のライブでは…
✔️暴落対策や出口戦略を考える
✔️年内にやるNISA駆け込みリスト
などなど…
今年をいい一年で締めくくるための、このライブだけの内容をお話しします🤫
参加は無料で、スマホ1台あればOK。顔出しも必要ありません。
参加してくださった方には、3大特典もお渡しします🎁
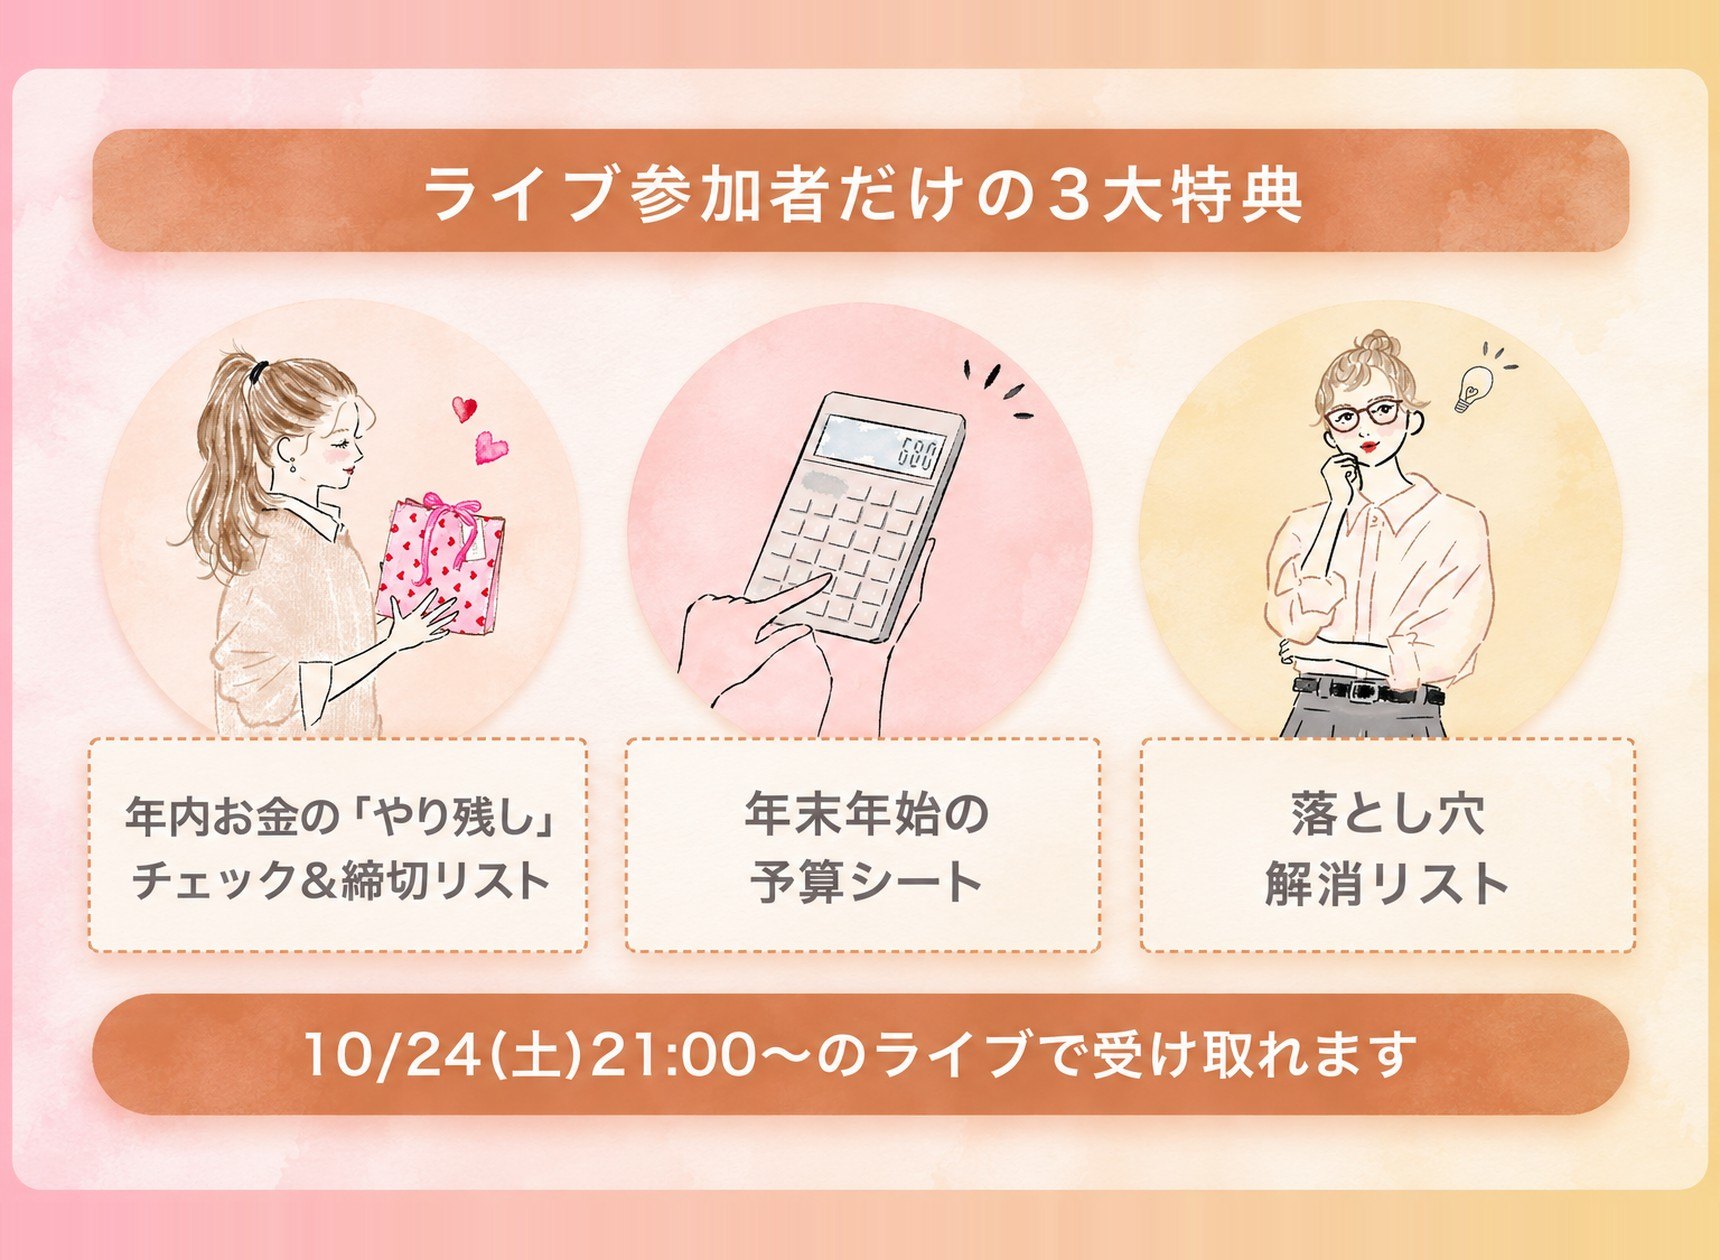
そして、ライブに参加してくださった方には、90日プログラムの詳しい内容と、個別相談会の予約を先行してご案内します。
個別相談会は先着順です。
ライブの後半でご案内するので、楽しみにしていてくださいね。
まとめ
今回のこのコラムでは恥ずかしい自分の失敗を初めて公開しました。
しかしふり返れば、こんな後悔した経験も、新しい知識となり今の投資に活きています。
「今のままでいいのかな」と、ふと思ったことがある方。
NISAを始めたものの、ここしばらく画面を開いていない方。
まだ何も始めていないけれど、このままでいいとは思っていない方。
一つでも思い当たるなら明日の夜、一番差がつく10月だからこそ、一緒にこれからのことを決めていきましょう。
カメラオフで、耳だけの参加も大歓迎です◎
参加URLは、公式LINEでお届けしますね。
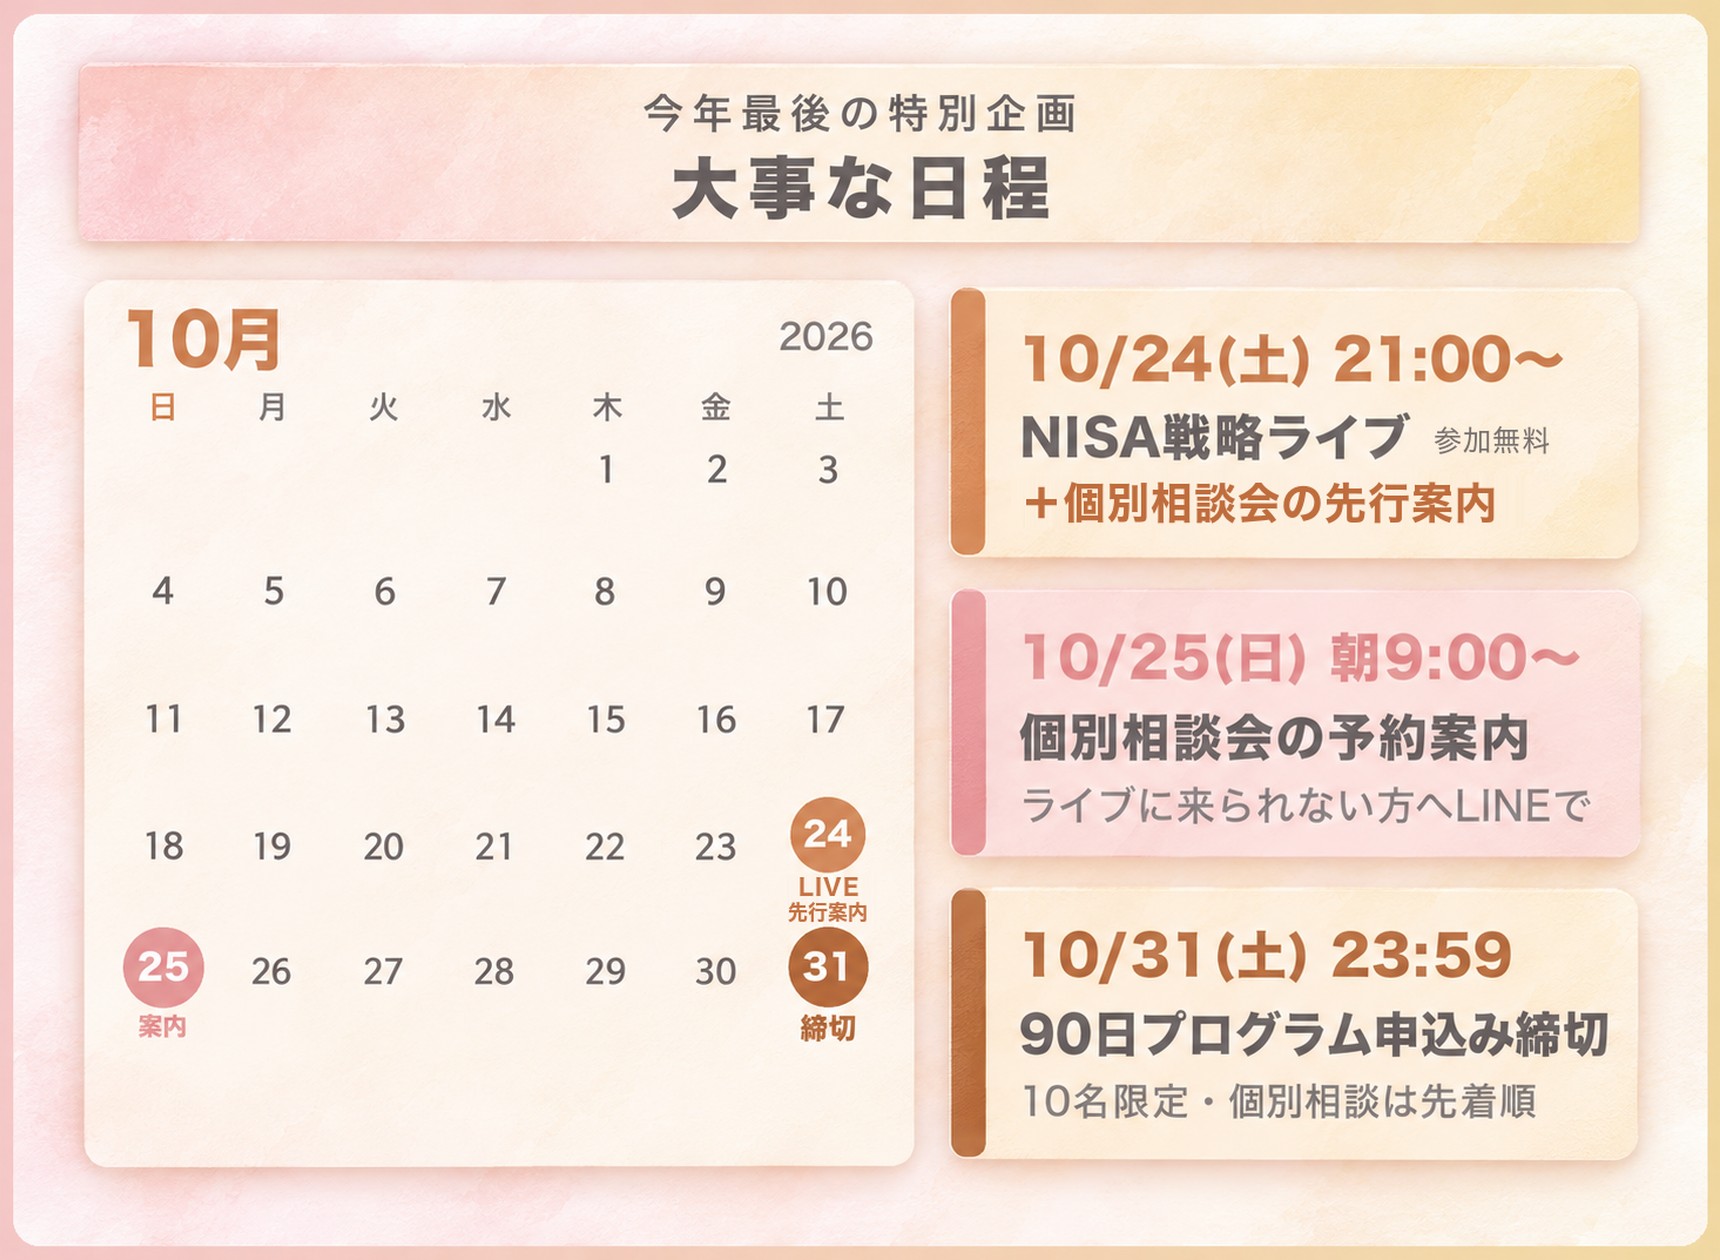
10/24(土)の21時、みなさんとお会いできるのを楽しみに待っています!☺️
2026年10月23日 ゆず